
Legge di Bilancio 2027: le novità fiscali per il mercato immobiliare e per chi affitta
Legge di Bilancio 2027 e Immobiliare: Guida Completa a Bonus e Cedolare secca
Il percorso della Legge di Bilancio 2027 è entrato nel vivo. Dopo il primo via libera del Consiglio dei Ministri, il testo della Manovra passa all’esame del Parlamento per la discussione dei vari emendamenti e la successiva approvazione definitiva entro la fine dell'anno. Tra i capitoli più rilevanti della nuova manovra economica spicca senza dubbio quello dedicato alla fiscalità immobiliare. Le misure introdotte delineano una strategia chiara: utilizzare la leva fiscale non come strumento punitivo, ma come incentivo economico per incrementare l'offerta di alloggi in affitto, rianimare i locali commerciali sfitti nei centri urbani e sostenere la riqualificazione energetica del nostro patrimonio edilizio. In questa guida completa analizziamo punto per punto tutte le novità della Manovra 2027, i vantaggi concreti per chi possiede casa e gli impatti diretti sul mercato delle locazioni.
INDICE DEI CONTENUTI (Sommario)
- Taglio della Cedolare secca al 5% sul Canone Concordato
- Aliquota Super-Ridotta all'1% per gli Affitti agli Under 35
- Svolta per i Locali Commerciali: Arriva la Cedolare al 21%
- Bonus Ristrutturazioni ed Efficientamento Energetico 2027
- Analisi di Mercato: Perché Cambia la Convenienza tra Affitti Brevi e Lunghi
- Considerazioni Finali e Prossimi Passi Parlamentari
1. Taglio della Cedolare secca al 5% sul Canone Concordato
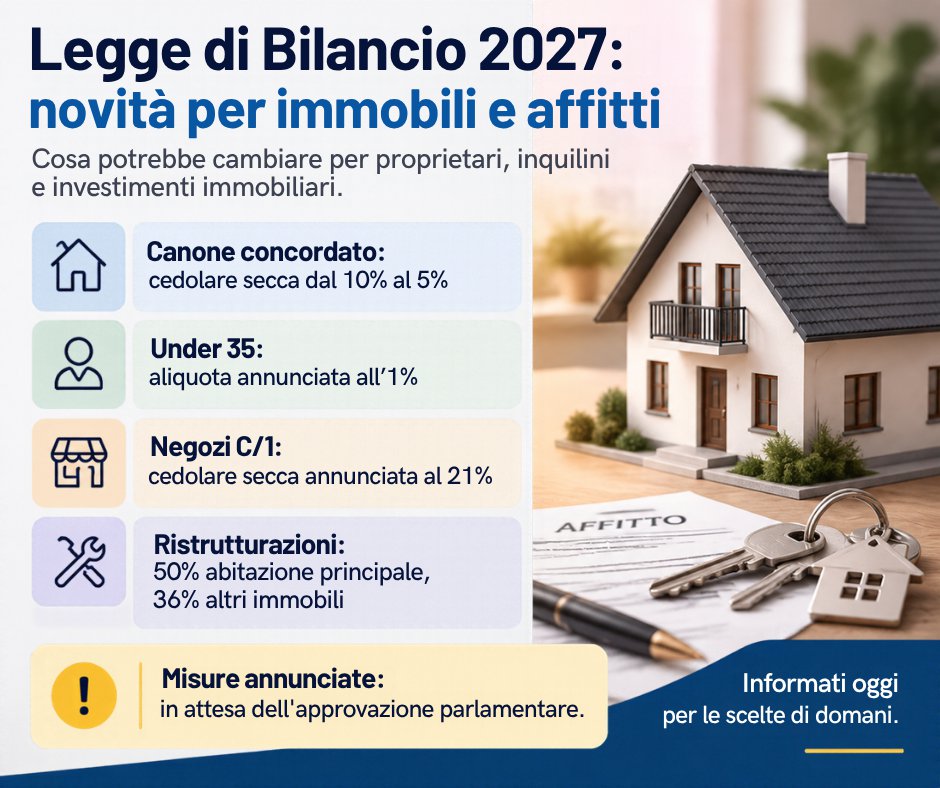
La novità di maggior impatto per il settore residenziale riguarda la riduzione dell'aliquota di imposta sostitutiva per i contratti di locazione a canone concordato (3+2, transitori o per studenti universitari). L'aliquota della Cedolare secca scende dal 10% al 5%, segnando un vero e proprio dimezzamento della pressione fiscale a carico dei locatori. Come funziona il risparmio? Scegliere il regime della Cedolare secca al 5% garantisce due vantaggi immediati: Esenzione dalle imposte tradizionali: il reddito da locazione non si cumula con l'IRPEF ordinaria (evitando lo scatto verso scaglioni di reddito più alti). Nessuna imposta di registro e bollo: si azzerano i costi di registrazione del contratto e le relative marche da bollo. L'obiettivo dell'esecutivo è evidente: spingere i proprietari di immobili a optare per contratti a canone concordato, garantendo un canone sostenibile per le famiglie e un rendimento netto estremamente competitivo per chi affitta.
2. Aliquota Super-Ridotta all'1% per gli Affitti agli Under 35
Per contrastare la crisi abitativa che colpisce studenti e giovani lavoratori, la Legge di Bilancio 2027 introduce una misura senza precedenti: Cedolare secca all'1% per i contratti stipulati con inquilini di età inferiore a 35 anni. I requisiti principali previsti dalla norma: Età del conduttore: il limite massimo è di 35 anni non compiuti al momento della stipula. Tipologia contrattuale: applicabile ai contratti a canone concordato. Destinazione dell'immobile: l'alloggio deve essere adibito a residenza principale del giovane conduttore o a dimora per motivi di studio/lavoro. Questa agevolazione abbatte quasi a zero il carico fiscale del proprietario, spingendolo a privilegiare i giovani conduttori e facilitando l'accesso alla casa per chi sta muovendo i primi passi nel mondo del lavoro.
3. Svolta per i Locali Commerciali: Arriva la Cedolare al 21%
Dopo anni di dibattito, la Manovra 2027 estende la Cedolare secca al 21% agli immobili commerciali appartenenti alla categoria catastale C/1 (negozi e botteghe). Fino ad oggi, i redditi percepiti dalla locazione di un locale commerciale venivano sommati al reddito imponibile IRPEF del proprietario, con aliquote marginali che potevano superare il 40%. Con la cedolare fissa al 21%: Si riattiva il mercato dei locali sfitti: rendere sostenibile il prelievo fiscale incentiva i proprietari a riaprire vetrine chiuse da tempo. Si sostiene il commercio di vicinato: la minore pressione fiscale permette di concordare canoni d'affitto più equilibrati per i commercianti, favorendo la nascita di nuove attività. Si semplifica la gestione contabile: la tassazione diventa certa e svincolata dalle aliquote progressive IRPEF.
4. Bonus Ristrutturazioni ed Efficientamento Energetico 2027
Per quanto riguarda la manutenzione del patrimonio edilizio e la transizione ecologica degli edifici, la misura conferma il quadro delle detrazioni irpef per il 2027, differenziando la percentuale di detrazione in base all'uso dell'immobile:
| |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
La proroga del 50% per la prima casa stabilizza il mercato dei lavori domestici, offrendo certezza alle famiglie che intendono pianificare lavori di ristrutturazione, isolamento termico o sostituzione degli impianti di riscaldamento.
5. Analisi di Mercato: Perché Cambia la Convenienza tra Affitti Brevi e Lunghi
La combinazione tra il taglio della cedolare al 5% sui contratti concordati e le crescenti regolamentazioni e adempimenti burocratici sugli affitti brevi turistici segna un inversione di rotta per gli investitori.
Fino a ieri, il rendimento teorico di una locazione breve sembrava imbattibile. Oggi, considerando:
I costi di gestione, pulizia e accoglienza delle locazioni turistiche;
La vacanza contrattuale e il rischio di sfitto stagionale;
Una tassazione ordinaria al 5% o all'1% per i contratti residenziali a lungo termine;
il mercato dell'affitto tradizionale a canone concordato torna a essere il più sicuro, stabile e redditizio sul medio-lungo periodo.
6. Considerazioni Finali e Prossimi Passi Parlamentari
L'impianto della Legge di Bilancio 2027 dimostra come la politica economica per l'immobiliare stia virando verso la stimolazione dell'offerta. Alleggerire le tasse per chi mette immobili sul mercato è la risposta più efficace per bilanciare la domanda e ridurre i prezzi finali degli affitti. I passaggi parlamentari previsti nei prossimi mesi potrebbero apportare ritocchi tecnici e correttivi. Monitoreremo costantemente l'iter di approvazione della norma per fornirvi aggiornamenti operativi e analisi approfondite.
Lascia un Commento